两年关店近500家,茶话弄退回西安:创始人内部信只写了一句话,"我们决定先停一停,把鞋带系紧"!
先看一组门店的状态。
大众点评上,茶话弄汕头东厦100店,3.9分,450条评价,状态是灰色的"暂停营业";汕头龙湖润街店,3.8分,376条评价,同样是"暂停营业"。
再往北看,天津还剩4家;往南看,广州剩5家。
把数据摆全:截至2026年11月10日,茶话弄全国在营门店489家(数据来源:窄门餐眼)。两年前的2024年11月7日,这个数字是989家(数据来源:窄门餐眼)。
两年,少了一半。深圳从47家剩11家,重庆这座千万人口的城市,只剩1家。
问题只有一个:2023年还在以每月100家的速度开店、营收逼近10亿的品牌,为什么自己把油门松了?
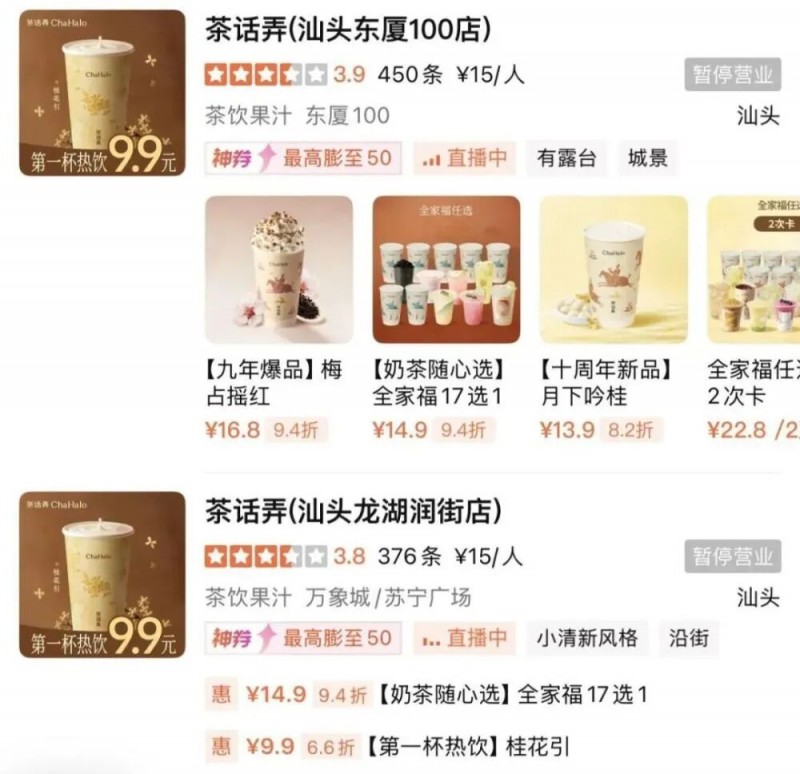
▲图源:大众点评门店页
01、从989到489:不是一夜之间是连续三年的下坡
茶话弄不是一夜之间缩水的。
先看总量的几套口径,它们来自不同渠道,方向完全一致:窄门餐眼显示,2026年11月10日在营489家;同一平台截至10月12日是498家。南都·湾财社记者按品牌官方小程序逐店统计,截至11月5日约462家,其中西安最多,204家。品牌方提供给南都的口径是"截至2026年9月,全国约500余家"。
四组数字,误差在几个百分点之间,指向同一件事——两年,门店少了一半。
真正有信息量的,是开与关的两条曲线。
窄门餐眼的数据:2024年新开418家、关闭281家;2025年新开仅106家、关闭404家——那一年关的店,是开的近4倍;2026年前9个月,新开75家、关闭217家。
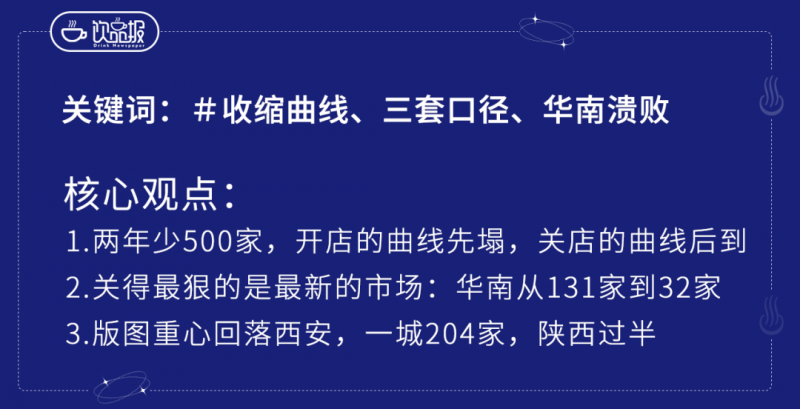
开店数418→106→75,关店数281→404→217。2025年是拐点,从那一年开始,这个体系正式从净流入转为净流出。
地图切开看,降幅完全不是一个量级。
华南是重灾区。2024年,茶话弄正式布局华南,一年开出131家门店,把广东定为华南战略重心。截至2026年11月5日,华南(粤桂琼)只剩约32家(数据来源:南都·湾财社)。
广州从至少18家降到5家。今年8月底,茶话弄接连关闭富力海珠城店、丽影广场店、番禺奥园广场店——其中丽影广场店,是茶话弄在广州的首家门店。深圳曾至少47家,现剩11家。珠海、汕头、揭阳、河源四城,门店全部歇业。重庆从十几家缩到1家,位于长寿区。
城市覆盖从170多个减到113个。这意味着,它主动退出了约60个城市。
而另一边,西安一城就有204家门店,陕西全省占比过半。
一个以"长安"为起点的品牌,把一半以上的门店,放回了陕西。
社交平台上,闭店帖一条接一条。盐城的网友写"遗憾!茶话弄正式退出盐城市场";深圳的博主写"怎么能没有遗憾呢?倒闭就画个句号吧";宁波的网友感慨"作为西北奶茶头牌,在浙江也遗憾退场了……宁海西子国际这家去年1月1号开业,到今年12月,不足一年时间歇业关闭"。
11月5日,品牌方回应了南都·湾财社。回应用词克制:2023年至2024年快速扩张后,门店运营、品控管理、供应链匹配和加盟商盈利等方面"承压明显";为避免低效扩张透支品牌长期价值,选择关停部分低效、亏损或不符合长期标准的门店。
负责人强调,"门店数量减少并不等同于品牌力减弱""未来不会把门店数量作为唯一衡量标准",并把这次收缩定义为从"跑得快"向"走得稳"的转变。
02、不是"打输了",是"撒胡椒面"式的开店把自己摊薄了
最准的诊断,来自创始人自己。
2024年11月,门店规模即将触碰1000家的时候,黄靖松给加盟商发了一封内部信。信里有一句后来被反复引用的话:
"2024年是茶话弄品牌创立的第八年,我们即将跨越千店规模。但在跨过这个极具象征意义的节点之际,我们决定先停一停,把鞋带系紧。"
信里还有一句更狠的:"我们不希望在迈向下个阶段的过程中,成为门店不断翻牌、市场无序扩张的参与者,却让加盟商伙伴成为竞争的牺牲者。"
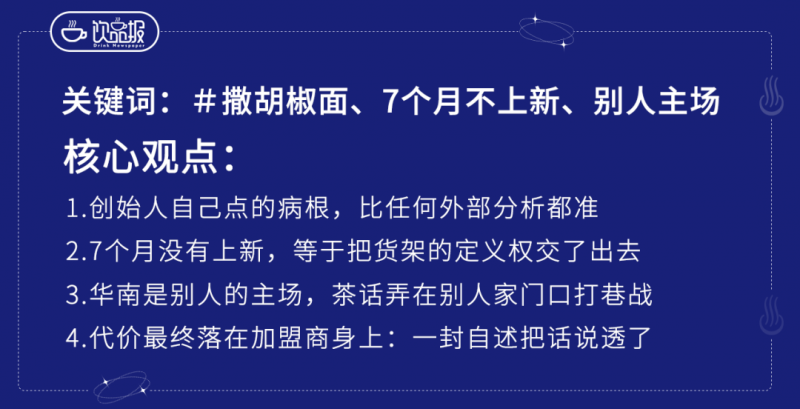
病根他也点了——"撒胡椒面"式开店:"无论哪个地方有人想加盟都开放,但我们忽略了自己品牌影响力还不够。茶话弄在西安有名气,但在南方的一个地级市或县城,99%的人没听过这个品牌。"
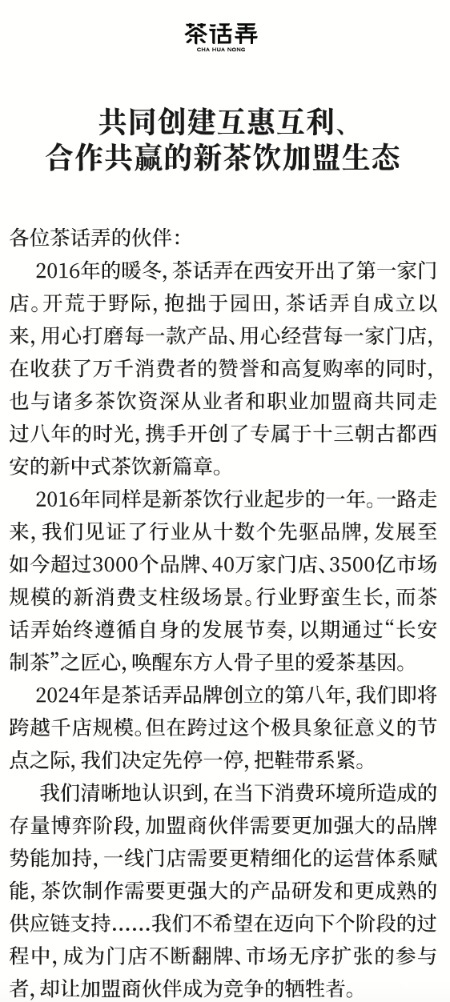
▲图源:茶话弄2024年11月内部信
这句话,把连锁业最贵的一课讲透了:新市场的第一批店,卖的是"没喝过";第二批店,卖的是"还想喝"。第一批靠选址和新鲜感就能开出来,第二批只能靠产品。
而产品这一环,茶话弄掉过链子。黄靖松曾坦诚,2025年前后,品牌有"7个月没有上新"。一个以差异化立身的品牌,产品迭代停摆7个月,等于把货架的定义权,交了出去。
同期头部在干什么?2026年半年报显示,沪上阿姨半年推出142款新品,茶百道上新62款,古茗上新51款。一个风口苗头刚出现,几周内就能被复刻。
再看华南这个战场。15到20元的原叶鲜奶茶赛道,站着霸王茶姬、茶颜悦色、茉莉奶白、爷爷不泡茶、茶理宜世。其中茉莉奶白、茶理宜世都诞生于广东,茶理宜世90%以上门店在广东;茉莉奶白约12%、霸王茶姬约10%的门店也在广东,广东都是它们的第一大市场;爷爷不泡茶的第一大市场是湖北,广东排第二。
茶话弄2024年在华南开出的131家店,开业第一天就要在别人家门口打巷战。
餐宝典研究院院长汪洪栋给南都的判断很直接:茶话弄的产品与霸王茶姬、爷爷不泡茶比较接近,差异化不明显,品牌效应又明显不如这两家;初到广东,消费者有新鲜感会去尝鲜,但产品体验不突出,难以吸引复购。在他看来,收缩战线、更聚焦陕西与北方市场,是"迫不得已的战略,是一个被动的战略"。
还有一层,是单店模型。
2023年一年新开600多家、月均超100家、营收近10亿——这套速度,建立在"西安已验证的单店模型"上。跨区域复制时,供应链半径、督导密度、品控一致性,三样都要重做一遍。西安能闭环的供应链,撒到华南、西南,短板立刻暴露。
代价最终落在谁身上?社交平台上,一位加盟商的自述被大量转发:
"作为茶话弄的加盟商,这一路走来确实充满了未曾预想的挑战。用韭菜形容我也不过分。"
"品牌方的支持很多时候都'姗姗来迟',许多承诺的运营扶持,最终都变成了单打独斗。承诺的补贴政策,最终都以负责人离职为由无法兑现。"
"在需要方向和策略的时候,常常感到孤立无援。"
这段话比任何数据都重。关店是总部的决定,亏损是加盟商的账本。
03、地域品牌的全国化窗口已经关上了
茶话弄不是个案。
今年国庆后,乐乐茶在重庆的5家门店全部显示"歇业关闭"——而今年2月,它才刚官宣在重庆拓店。山也觅茶杭州门店全关,小程序仅34家在营,与"2026年破万"的目标相去甚远。
大盘的数据更冷。截至2026年9月,全国茶饮门店存量45.28万家,近一年净减4.32万家,闭店超11万家,闭店率16.2%(数据来源:窄门餐眼、红餐大数据)。六家上市茶饮2026年上半年合计营收367.83亿元,同比增长9%;净利润53.73亿元,同比下滑2.7%。112家连锁品牌中,62%门店收缩或停滞,净增超200家的只有9家。
行业已经不是"谁跑得快"的问题,而是"谁还在跑"的问题。
有人把希望寄托在下沉。但县域不一定避风港:县域连锁门店5.85万家,占连锁总量约37%;三线及以下城市门店占比从2023年的37%升到2025年的43%。可县域拼的是供应链半径,不是品牌故事。一个在西安有名的品牌,到南方县城等于从零开始做认知——这笔钱,比开店贵得多。
那退守是不是就输了?不完全是。
西安204家、陕西过半,加上文旅流量,茶话弄守住的是一块别人抢不走的基本盘:长安叙事,只有它讲得最顺。大唐不夜城、陕西大剧院、兵马俑、钟楼开元,这些点位本身就是流量入口。有探店博主写:"茶话弄主打长安主题,杯子上印着大雁塔和城墙……本地人认这个牌子,外地游客也爱买来拍照。"
它也没躺平。今年10月15日,茶话弄与王者荣耀、王者万象棋联名,一次性上了9款国风新品,全国13城25家主题门店联动,西安独占7家——"英雄入长安",这套叙事只有在西安才成立。
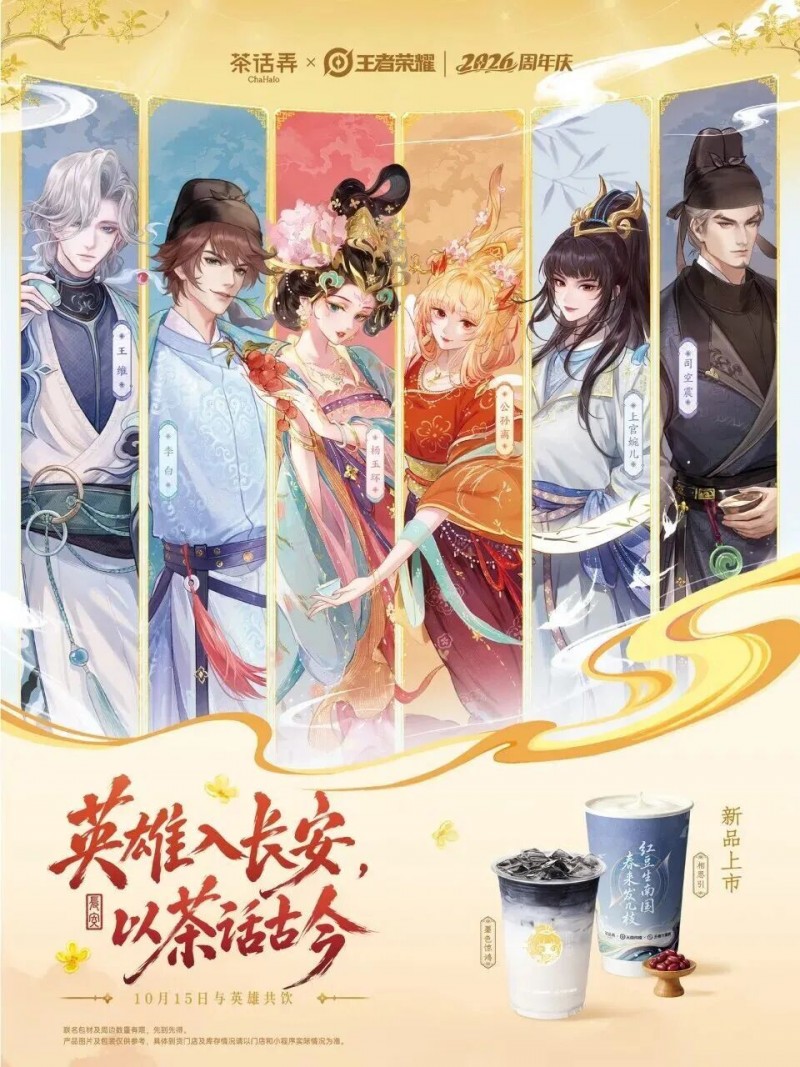
▲图源:茶话弄×王者荣耀联名
另一个样本更能说明问题:卡旺卡。
2008年从合肥一家小店起步,十八年只做直营、不加盟、零融资,到2026年9月门店约323家,其中合肥一地182家,占比56%。在"千店万店"的叙事里,这个数字慢得不像话。但2025年前10个月,它的销售额同比增长近70%,热门门店单日峰值6000杯,在合肥把蜜雪、古茗、茶百道都挡在了身后。2025年底,广德店以12小时卖出22862杯、平均每1.9秒出一杯的成绩,刷新了吉尼斯世界纪录。
产品是载体,城市认同才是溢价来源。游客去广德,喝的不是一杯奶茶,是一张城市打卡清单上的必选项。
这也是茶话弄真正的赌注:从一家"全国连锁",退回成一家"区域龙头"。代价很清楚——它放弃了全国化的想象空间;但换回来的是,在一块自己最熟的市场上,把生意做透。
一个以长安为起点的品牌,最终退回了长安。
这不是失败——是行业把"全国化"这张门票的价格,标到了大多数品牌付不起的位置。
过去十年,中国茶饮被"万店神话"绑架得太久,仿佛不开到全国、不冲过千店,就不算成功。可茶话弄的500家关店、卡旺卡的十八年坚守,都在说同一件事:把店开到全国是野心,敢把店收回来是定力。
内部信里那句"把鞋带系紧",其实已经写好了答案。鞋带系紧,不是为了停下来,是为了下一步不摔跤。


